微信
 朋友圈
 点赞
 正在加载...

手机验证码登录注册
其他登录方式


 |
光伏企业
来源:中来新材


时间:2026-09-09
光伏行业正处在一场技术代际切换之中:BC(背接触电池)从"小众技术"走向"招标刚需",头部厂商集体押注。当所有人的目光都聚焦在电池正面的效率之争时,一个容易被忽视的变化正在组件的"背面"发生---封装背板,这个曾被断言"将被双玻取代"的材料,正在迎来一轮结构性重估。
01 BC已经不是选项,而是共识>>>
在 2026年6月的SNEC展会上,BC 组件的存在感显著增强,布局BC技术的厂商已超过30家,BC组件出货从2023年的6GW、2024 年的17GW、2025年的23GW,一路增至2026年预计超50GW的跨越式增长。行业的体感更为直接。
BC受追捧,靠的不是营销,而是物理结构带来的真实优势:正负电极全部移至电池背面,正面没有金属栅线遮挡,受光面积更大、组件更美观,理论转换效率极限高达29.1%。量产端BC组件效率已稳定突破 25%,在海外分布式市场可斩获30%~40%的溢价。
技术迭代的列车一旦启动,往往是加速的。业内普遍判断,BC正处于从"产能爬坡"走向"规模化放量"的关键阶段。
02 背板为什么"被重新需要">>>
市场有一个流传多年的说法:双玻组件会"取代"背板。这个判断在单玻需求逐年收缩的意义上部分成立,但它忽略了一个更本质的问题:组件技术路线切换时,封装方案从来不是"默认继承",而是"重新选择"。
BC时代恰恰是封装方案被重新审视的时刻。背板非但没有退出牌桌,反而因为四个原因被重新需要:
一、全黑美学的"最后一公里"
BC 正面无栅线,天生接近全黑外观,但真正做成"极致纯黑"组件,背面同样需要一块黑色背板,这是有机背板的优势场景。玻璃难以在背面实现与正面一致的全黑观感,黑色高反背板却可以做到外观一体,同时通过红外反射为组件增益。在户用和高端工商业屋顶,全黑美学是实打实的溢价来源。
二、轻量化是分布式屋顶的硬约束
商业屋顶、存量厂房普遍存在承重限制,双玻组件重量约为单玻背板组件的1.5~2倍。屋顶承重不够,方案再高效也无从落地。单玻+背板方案重量优势明显,运输破损率也更低,有行业调研指出,出口市场仍保留相当比例的单玻产品,正是看中背板在运输途中破损率低、轻量化的优势。
三、散热与温度系数
BC的温度系数本身优于TOPCon(约 -0.30% 至 -0.32%/°C),而有机背板的散热特性优于背面玻璃,有利于组件在高温场景下维持更低的运行温度、释放更多发电量。
四、背板正在被重新定义
2026 年7月,隆基在其"技术森林"发布会上发布了一体化导电背板技术:取消沿用二十年的焊带,用金属箔"全域面接触"替代"点接触"焊接,电流传输截面积提升85%以上、电池片应力降低60%,单块组件功率再提升3~5瓦。虽然这是一条金属箔导电背板的技术路线,与有机背板路径不同,但它传递了一个强烈的行业信号:背板这个"位置"没有被淘汰,反而在被功能化、被升级,从单纯的"保护层"走向"功能层"。

中国光伏行业协会(CPIA)的判断更为直接。在其年度产业报告中明确提出:"随着BC组件市场占有率的提升,背板的市场占有率预计将迎来提升。"
这句话值得所有关注封装材料的人细读:当高效组件成为主流,组件厂对"每瓦收益"的精打细算,反而让轻量、美观、散热更好的背板方案重新获得青睐。
03 政策与需求的双重助推>>>
技术逻辑之外,政策与市场端的两股力量正在与BC形成共振。
Part.1 能耗能效强制国标
2026年7月,工业和信息化部联合国家发展改革委、市场监管总局批准发布三项光伏能耗能效强制性国家标准,将于2027年1月起正式实施。其中《晶体硅光伏组件和逆变器能效限定值及能效等级》按能效等级为组件划定准入门槛,达不到市场准入门槛的产品,一律禁止生产、进口和销售。
能效分级的本质,是让组件竞争从"低价内卷"转向"效率与可靠性的比拼"。高效率、高可靠产品的相对优势被放大,而这正是BC组件的主场。与此同时,能耗限额标准叠加行业规范条件,正在加速落后产能出清,为具备技术积累与规模效应的企业腾出更健康的市场环境。
Part.2 工商业分布式持续放量
随着新能源上网电价全面市场化("136 号文"落地),光伏进入"价值竞争"阶段,围绕客户负荷创造价值成为核心逻辑。工商业分布式贴近负荷、自发自用比例高,是这一逻辑下确定性较强的市场。而工商业屋顶对承重、防火、美观的综合要求,天然偏向轻量化的单玻背板方案。有行业数据显示,工商业分布式领域对适配低压逆变器的背接触方案需求显著增长,BC组件与单玻背板,正在工商业场景中形成正向循环。
需要说明的是,即便在双玻占比持续提升的2025年,据CPIA统计,单玻组件仍占全球组件产量的约19.6%,这不是一个"消失中的市场",而是一个正在完成供给重构、并等待需求拐点的市场。
04 行业在出清,格局在优化>>>
过去两年,背板行业经历了一轮剧烈的供给侧出清。据CPIA年度报告表述,背板市场呈现"头部企业主导"的格局,一些中小型企业受技术研发实力、市场渠道以及行业利润压缩等因素影响,退出了背板领域。行业开工率长期处于低位,有第三方调研显示,2024 年下半年至 2025 年上半年,已有多家厂家陆续关停,国内正常开工的背板企业仅剩四五家。
从出货数据可以更直观地看到集中度的变化。据CPIA统计,2025年主要背板企业中,中来股份以0.72亿平方米的出货量居统计口径前列,对组件厂而言,这意味着封装材料的供应格局变得更加清晰、稳定;对仍然坚守在背板行业的企业而言,这意味着当需求拐点来临,竞争环境将比过去几年健康得多。
05 关于 BC 封装,我们在想什么、做了什么>>>
中来做背板,从2008年的FFC涂覆技术算起,已经18年。这18年里,我们经历过背板的黄金时代,也经历了被"唱衰"的几年。我们的应对方式一直很朴素:不争论哪种封装会胜出,而是把每一种主流电池技术对应的封装问题,老老实实研究透。
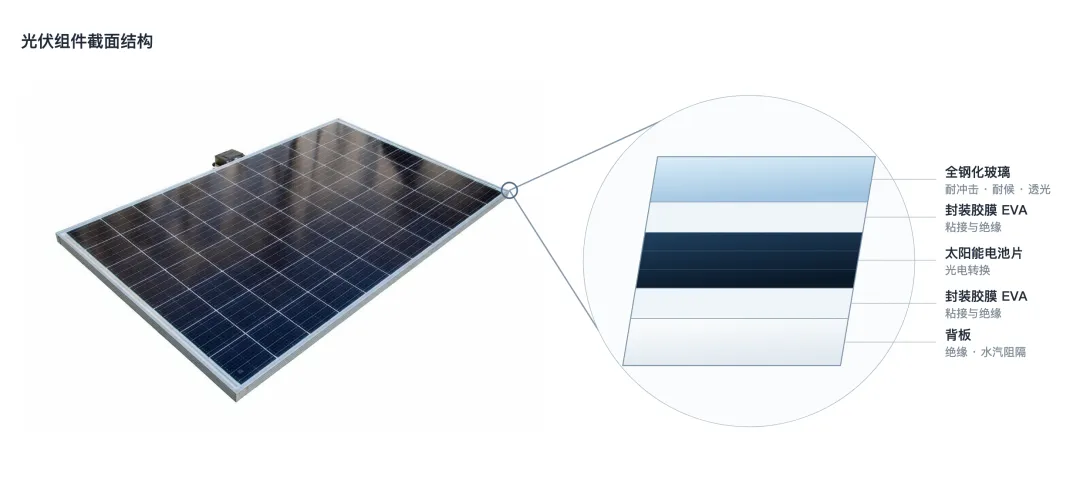
BC 电池把电极全部放在背面,背面结构比传统电池复杂,这对背板及配套材料提出了更高的要求:更严的水汽阻隔、更可靠的绝缘设计、更低的封装应力,以及在分布式场景下绕不开的美观与轻量化诉求。
针对N-TOPCon、BC、HJT 等不同电池的技术特性,我们打造了一套覆盖胶膜、背板、密封胶的封装材料组合,其中包括抗酸EPE/EVA胶膜、低克重强化EPE、转光膜、透明网格背板、高反黑背板以及PIB丁基胶,针对性地去解决PID、酸腐蚀、水汽侵入等行业共性痛点。
具体到BC适配,我们重点打磨了两款背板产品:
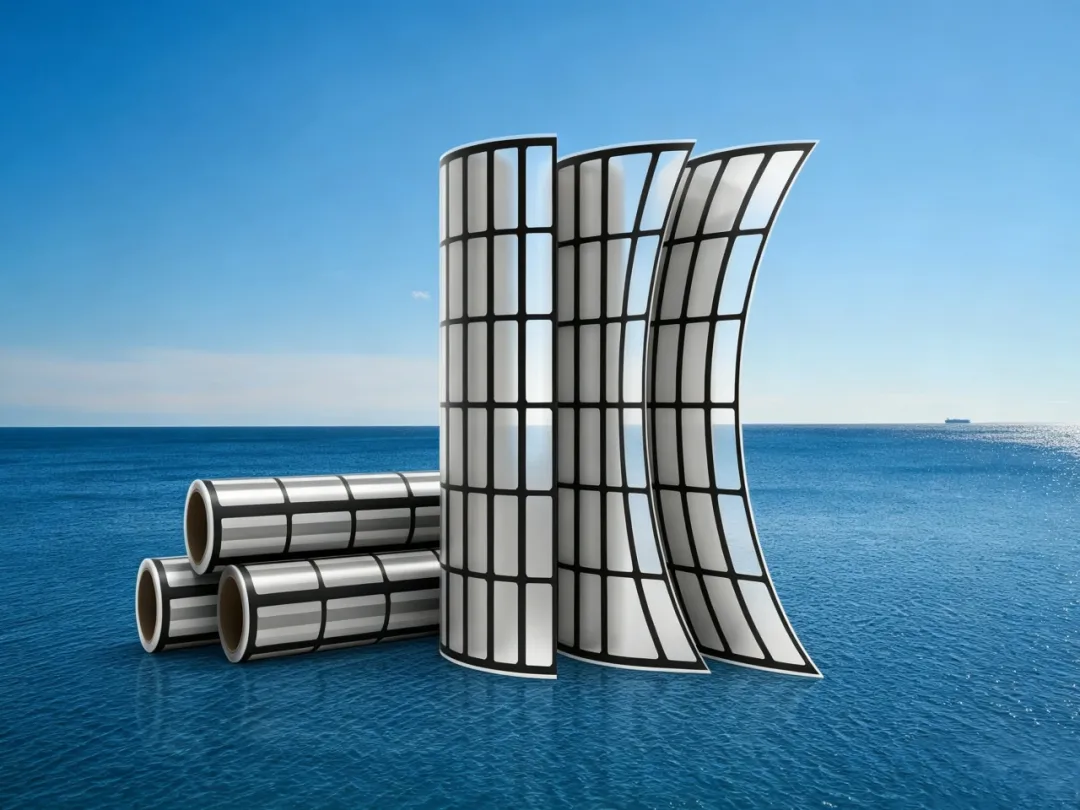
透明网格背板:既保持高透光率让背面电池正常受光,它同时具备优异的阻水性能,水汽透过率可做到传统背板的约五分之一,对背面结构敏感的BC电池尤为重要。
高反黑背板:通过独特的网格设计实现组件全黑外观,同时保持较高的红外反射率(在 780-1100nm 波段反射率不低于75%),与常规黑色背板相比可为组件带来10W以上的功率增益。它解决的正是BC全黑组件"既要好看、又要多发电"的矛盾,黑色不必以牺牲功率为代价。
传统白色FFC背板。高耐候,高可靠,可以适配BC电池+钢边框,组件不仅强度更高,而且整体重量更轻。
BC浪潮并没有"消灭"背板,而是在重新定义背板的价值。
当一块背板需要同时承担电气安全、水汽阻隔、光学增益与美学表达时,它就不再是那个可以随意替换的"配角材料",而是决定组件长期可靠性与发电表现的关键一环。行业龙头的技术选择、强制标准的能效导向、工商业市场的真实需求、供给端的结构性出清,四股力量在同一时间窗口汇聚,共同指向一个朴素的结论:组件的"背面",值得被重新看见。
中来有幸在这个行业里,把背板这一件事做了18年。未来,我们仍会沿着"更安全、更耐久、更可预见"的方向,与行业伙伴一起,把组件的背面做得更可靠、更轻、更美。
让每一块组件的背面,都经得起25年阳光的检验。
国际太阳能光伏网声明:本文仅代表作者本人观点,与国际太阳能光伏网无关,文章内容仅供参考。凡注明“来源:国际太阳能光伏网”的所有作品,版权均属于国际太阳能光伏网,转载时请署名来源。
本网转载自合作媒体或其它网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。如因作品内容、版权和其它问题请及时与本网联系。

回天新材 3天前
禾润电力 HoRay Solar 2026-10-15

光伏头条 2026-10-10
爱旭分布式光伏 2026-10-09
中来新材 2026-09-28
苏美达能源 2026-09-24
 图片正在生成中...