微信
 朋友圈
 点赞
 正在加载...

手机验证码登录注册
其他登录方式


 |
太阳能分析
来源:光伏头条


时间:2026-10-14
10月9日,中欧就贸易问题达成16项共识。其中与光伏有关的是第九条,欧方澄清其逆变器项目融资指导文件"不针对特定国家",双方将继续磋商。
10月12日,逆变器板块全线拉升——首航新能20%涨停,上能电气涨逾9%,阳光电源、德业股份、锦浪科技、正泰电源等集体收涨。
光伏逆变器在连续遭遇欧盟、美国禁令等黑天鹅事件之后,终于迎来了久违的“好消息”。
01
欧洲市场
从“半壁江山”到“基本盘”
近十余年来,欧洲一直是中国光伏逆变器最重要的海外市场之一。
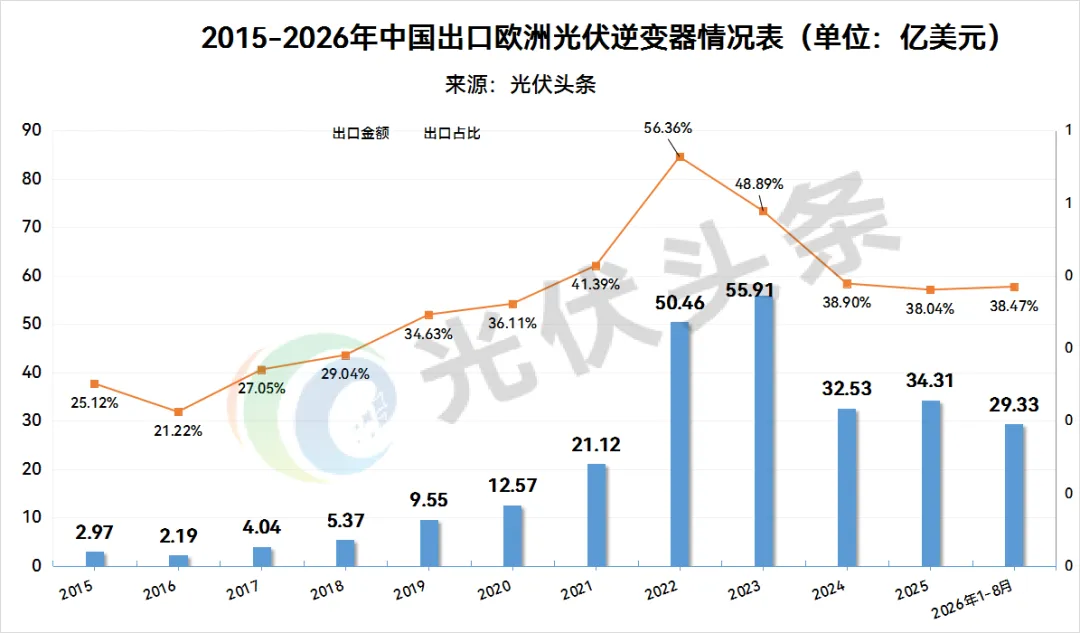
从2015到2022年,对欧出口从不足3亿美元冲到50亿,涨了16倍;占比从四分之一抬到56%以上。2022年俄乌冲突推高欧洲电价,户用光储成了欧洲家庭的"刚需",中国一半以上的逆变器出口被欧洲买走。那是中国逆变器出海最风光的时候。
数据来源:海关总署
2023年,中国光伏逆变器出口额更是创纪录地达到55.91亿美元。然而此后便迅速下滑,2024年跌至32.53亿,降幅42%。其中的原因在于,库存的累积、电价回落、补贴退坡。
从2024年至今,近三年对欧出口占比稳在38%—39%,2026年前8个月出口额29.33亿美元,已接近2024年全年。尽管出口额和占比都有所下滑,欧洲不再是那个爆发式增长的市场,但它仍是中国逆变器企业海外收入里最大、最稳的一块。
对阳光电源、固德威、德业股份这些海外营收占比高的公司来说,这片市场的政策风向,直接写在经营业绩里。这就解释了为什么欧盟4月的一纸禁令能让整个板块承压半年,而10月9日的"不针对特定国家"的共识,又能撬动一次全线拉升。
02
欧洲逆变器企业先发
中国后来居上
光伏逆变器这个产品,几乎是被欧洲企业"发明"出来的。
1981年成立的德国SMA,1985年进入光伏逆变器市场,是行业技术路线的奠基者——从早期小型组串式逆变器,到2002年推出全球第一台集装箱式集中逆变器,产业演进路径基本由这家德国公司书写。SMA的领先有两个支柱:德国制造的工程品质,和欧洲光伏市场率先启动的先发优势。
转折出现在2010年前后。中国光伏终端市场起步,政策支持叠加大量企业涌入光伏逆变器领域——仅2011至2012年,国内逆变器厂家就超过140家。与此同时欧洲补贴退坡、需求下滑,价格战开打,SMA市占率一路下滑,最终被国内的阳光电源、华为的逆变器巨头所取代。
到2024年,华为和阳光电源两家在欧盟市场的合计份额达到61%,2018年这个数字是45%;同年,中国光伏逆变器出货量约占全球一半。与此同时,特变电工、上能电气、中车时代电气、固德威、锦浪科技、科华数能、正泰电源、禾望电气、德业股份、禾迈股份等一批光伏逆变器企业在各自的赛道和市场建立起优势。
反观欧洲逆变器产业,却在进一步收缩。ABB把逆变器业务卖给了意大利Fimer,施耐德电气退出大型光伏逆变器领域,西门子收购了Kaco——这些曾经响亮的名字,十年间陆续从赛道上消失。
光伏逆变器产业的王座更迭证明了一个产业逻辑:技术领先者未必是市场最终的赢家。在全球双碳目标和能源转型的大背景之下,光伏逆变器行业的核心竞争逻辑从"谁的技术最好"变成"谁能以最低成本、最快迭代满足最大规模的需求"迁移。欧洲光伏逆变器企业显然不具备成本与规模效应方面的优势。对此,SMA首席执行官Jürgen Reinert宣布退出澳大利亚户用市场时说得直白:"说实话,我们无法在任何合理规模上竞争。"
可见,欧洲不是在光伏逆变器赛道上"战败"了,而是在成本和迭代速度的竞争里选择了主动离场。
03
欧盟政策松动!
从"高风险国家"到"不针对特定国家"
欧盟对中国逆变器的限制,不是一次孤立的贸易摩擦,而是一条以"网络安全"为名、以"资金限制"为切口、以"本土制造"为长期目标的政策主线。
2026年1月,欧盟委员会关于《网络安全法案2》(CSA2)引入供应商来源等非技术性因素认定"高风险供应商",覆盖能源等18个领域,管控从发电到终端的全链条。
2026年3月,欧盟委员会发布《工业加速器法案》(IAA),提出享受公共支持的光伏项目,须在法案生效三年内使用欧盟本土制造的逆变器和电池片,且单一非盟国家供应比例不得超过65%。
2026年4月,欧盟出台禁令,要求欧盟及成员国公共金融机构自2026年11月1日起,全面停止对中国等"高风险国家"的光伏储能逆变器项目提供资金支持。欧盟委员会声称,用于控制太阳能电池板装置及其他能源技术的进口逆变器,是构成对欧盟关键基础设施“最紧迫的威胁之一”。
此次,光伏逆变器的问题被摆在中欧经贸谈判中上,与稀土、电动车反补贴等议题交织推进——直到10月9日,16项共识落笔,第九条给了阶段性答案——"不针对特定国家",是一种让步。但缓和是阶段性的,不是终局。第九条的关键词是"进一步磋商",不是"达成协议"。欧盟内部对华强硬的制度惯性——网络安全审查、关键基础设施立法、去风险战略——都没有转向。
04
中国企业的应对
把工厂建到规则里面去
面对政策不确定性,中国光伏逆变器企业的答案不是等待,而是在产能、市场、技术、合规等方面持续推进。
产能本地化是重头戏。阳光电源的波兰工厂是标志性动作:该项目投资2.3亿欧元,规划年产20GW逆变器加12.5GWh储能系统,2027年上半年投产。20GW接近欧洲一年新增光伏装机所需逆变器量的三分之一。工厂落地后,阳光电源本地化优势将得到极大提升。
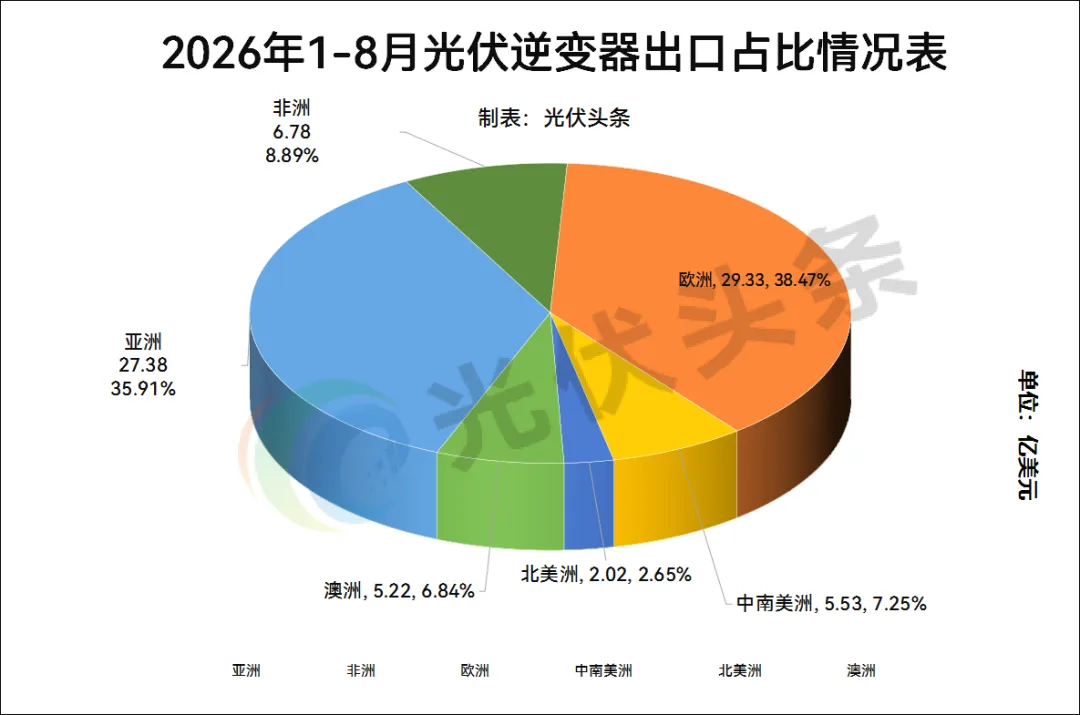
市场多元化在同步推进。2026年1—8月,中国逆变器出口亚太27.38亿美元、非洲6.78亿、中南美洲5.53亿,澳洲5.52亿。中国光伏逆变器市场正在向全球分散,亚洲与非洲成为增长较快的市场。
合规从被动变主动。 这一点容易被忽略,却是策略上最聪明的一步:把"安全"从对方的武器变成自己的通行证。阳光电源成立网络安全实验室,用可视化、可量化的合规演示体系,向客户和第三方机构展示工控安全、数据安全、隐私保护上的实践;德业股份第六代户储逆变器SG06系列拿到TÜV莱茵德国认证,工商储旗舰产品获EN 50549-2认证;固德威蝉联BNEF Tier 1。当欧洲的质疑建立在"不透明"的想象上,透明本身就是反击。
技术迭代升级。 技术方面,中国光伏逆变器已经持续领跑。从500kW组串式大功率逆变器,到分散式光伏逆变器、矩阵式光伏逆变器不断涌现;从碳化硅等功率器件的大规模应用,到IGBT核心模块的国产化替代。中国光伏逆变器企业的领先优势正在全方位体现。
总之,产业王座的更替,从来不是政策保护能拦住的——它由成本结构、迭代速度和市场规模共同决定,谁也改不了。
半年之内,中国逆变器行业在欧洲坐了一趟过山车,从"最紧迫威胁"到"不针对特定国家"。这场博弈的启示其实很朴素:中国制造的技术优势,足以让对手忌惮;但政策风险永远不会真正消失,它会换个形式、换个时点再回来。把工厂建到规则里面去,把市场铺到更广阔的地方去,把产品做到别人绕不过去的高度——这三件事,才是穿越博弈周期的确定性答案。
国际能源网将于10月 21—22 日,在北京举办第十一届新能源产业年会暨2026品牌盛典。大会旨在帮助从业者读懂最新政策导向、厘清技术路线选择、摸清市场底层逻辑,搭建同行交流平台,分享一线实战经验。现场不仅有成熟落地案例分享,还将深度研讨技术落地卡点、商业模式可行性、供应链风险、ESG 出海合规、多能融合推进等行业共性难题。这些都是产业一线正在遭遇的真实挑战,面对面交流更易碰撞思路、寻找破局方向。
来源:光伏头条
国际太阳能光伏网声明:本文仅代表作者本人观点,与国际太阳能光伏网无关,文章内容仅供参考。凡注明“来源:国际太阳能光伏网”的所有作品,版权均属于国际太阳能光伏网,转载时请署名来源。
本网转载自合作媒体或其它网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。如因作品内容、版权和其它问题请及时与本网联系。

古瑞瓦特 18小时前
中国贸易救济信息网 3天前
上能电气 2026-10-15
品联新能源 2026-09-28
华为数字能源 2026-09-22
 图片正在生成中...