微信
 朋友圈
 点赞
 正在加载...

手机验证码登录注册
其他登录方式


 |
光伏逆变器
来源:光伏头条


时间:2026-08-28
当地8月26日,美国总统特朗普签署第14420号行政令,宣布国家进入紧急状态,禁止美国电网使用部分外国制造设备。这其中包括部分光伏逆变器以及电池储能系统。
消息传至A股,逆变器板块应声大跌——阳光电源跌超12%,锦浪科技、固德威、首航新能源、昱能科技、上能电气等集体下挫。资本市场用最直接的方式回应了这一记重拳。
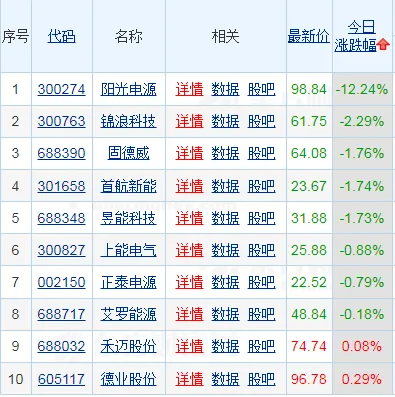
逆变器行业再次陷入漩涡,并非孤立事件。
在此之前,欧盟已率先将中国列为“高风险国家”,禁止公共资金支持的项目使用中国产逆变器;美国联邦通信委员会(FCC)则在7月28日将境外生产的并网逆变器列入“受管制设备清单”。从融资端到市场准入端,中国光伏逆变器正在经历一场前所未有的“围城”。
01
欧美围堵升级
安全焦虑驱动政策转向
特朗普签署第14420号行政令,将禁令从新产品认证扩大到整个电网系统。行政令指出,“涉及大型电力系统电气设备的外国供应问题,对美国国家安全、外交政策及经济构成不寻常且极端的威胁”。特朗普强调,人工智能数据中心及其他高科技项目的激增,使美国比以往任何时候都更依赖稳定的电力供应。
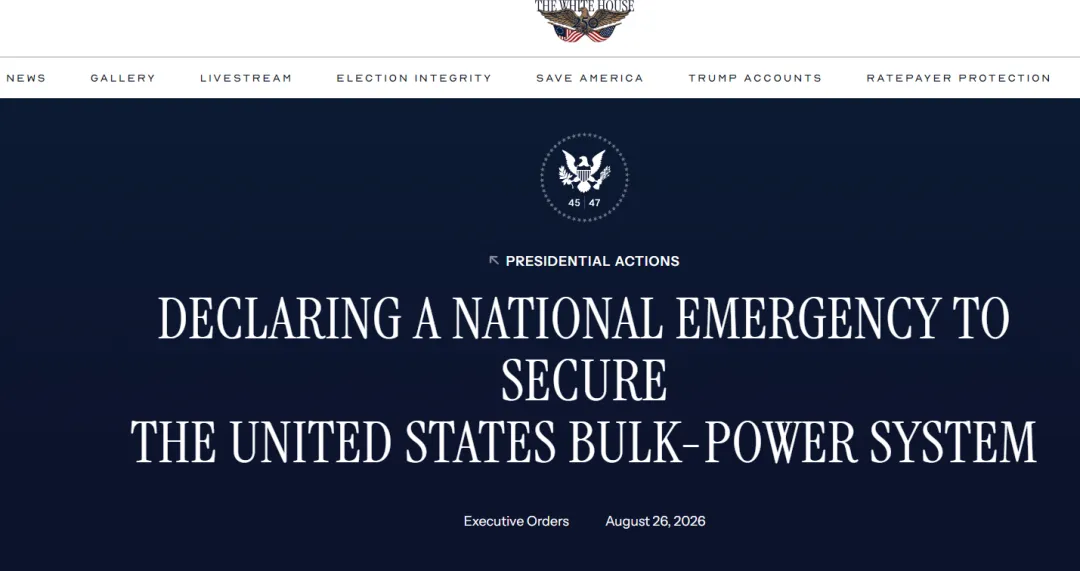
白宫情况说明书显示,行政令一般禁止某些外国生产的大容量电力系统电气设备在美国境内采购或安装,并授权能源部长对此类设备的持续使用施加限制条件。能源部有120天时间发布实施细则。行政令适用于2026年8月26日之后“启动”的交易。
这是美国今年以来第二次针对光伏逆变器的禁令。
2026年7月28日,美国联邦通信委员会(FCC)更新“受管制设备清单”,正式将境外生产的并网型电力逆变器列入禁止进口与销售的管制范围。FCC表示,这些设备“可能会制造供应链漏洞,从而破坏美国的经济与国家安全”。
美国之外,欧盟也对我国产的逆变器下手!
今年5月初,欧盟委员会以网络安全风险为由,正式出台针对所谓“高风险国家”所产光伏逆变器及储能PCS的禁令,中国、俄罗斯、伊朗、朝鲜四国被列入禁用名单。禁令明确:欧盟公共资金(含欧洲投资银行、欧洲投资基金等)投建的可再生能源项目,不得使用上述四国生产的光伏逆变器与储能PCS,文件已于2026年5月1日正式生效。
欧盟委员会声称,用于控制太阳能板装置和其他能源技术的进口逆变器对欧盟关键基础设施构成“最紧迫的威胁”之一。中国商务部随即回应称,欧方在没有实际证据的情况下,首次将中国划定为所谓“高风险国家”,“这是对中国的污名化行为”。
欧美层层加码的禁令,本质上是西方世界对中国制造主导全球新能源供应链的一种“安全焦虑”。路透社去年报道称,美国专家在拆解并检查接入电网的设备时,在部分中国产太阳能逆变器中发现了未列入产品技术文档的异常通信设备——这一发现被迅速放大为“中国威胁”的证据。
但如果冷静审视产业现实,这种安全焦虑有多少是真实的,又有多少是被建构的?
美国本土逆变器制造商仅能满足美国市场7%的需求,剩下93%依赖进口。FCC援引美国能源部数据显示,2020年美国的逆变器需求仅有7%来自总部位于本土的厂商。美国电网目前约有46GW电力依赖逆变器。一个本土产能仅占7%的市场,却要以“国家安全”为由切断93%的供应来源——这与其说是基于实证的安全考量,不如说是一场以安全为名的强行脱钩。
问题在于:强行脱钩之后呢?国际能源署的数据显示,中国约占全球电池和太阳能逆变器制造产能的80%。2024年全球光伏逆变器出货量589GW,中国贡献330GW,占全球56%。这些数字背后是中国光伏产业二十年积累的技术成熟度、产业链完备性和成本优势。欧美可以在行政命令上“去中国化”,却无法在短期内重建一个同等规模、同等效率的逆变器产业。安全焦虑驱动的政策选择,最终将转化为电力系统成本的刚性上升——而这笔账单,将由欧美本国的电力消费者来支付。
02
全球化遇阻?
海外市场的三大底层转变
种种迹象表明,海外逆变器市场正在发生变化!
首先是准入门槛从“产品竞争”转向“身份审查”!过去,逆变器企业的竞争焦点是转换效率、可靠性、成本。如今,首要问题变成了“芯片哪来的”“软件谁写的”“数据传去哪”。
FCC的“受管制设备清单”认定,逆变器普遍支持远程联网,攻击者可实施远程关停设备、窃取电网运行数据等行为。文件还披露,已有厂商因商业纠纷远程关停美国境内逆变器的真实案例,多款主流产品被曝出高危网络漏洞。
逆变器被重新定义为“电网神经末梢”——它不仅是光伏系统的部件,更是连接直流发电设备与交流电网的核心装置。美国2026年新增电力装机预计有80%需使用逆变器。当一件商品被重新定义为“关键基础设施”的组成部分时,其产地和国籍属性就覆盖了商品属性本身。竞争的赛道已经彻底改变——从“谁的产品更好”变成了“谁的产品被允许进入”。
其次,限制范围从“整机”向“底层元器件”延伸。禁令的影响正在从整机向供应链上游渗透。FCC的受控清单不仅针对逆变器整机,还关注其通信模块、远程控制功能等核心组件。欧盟的禁令虽然暂未对元器件采购出台限制性规定,欧洲本土逆变器厂商从中国企业采购IGBT、MOSFET等核心功率器件暂不受影响——但这一“豁免”能维持多久,充满不确定性。
第三,全球市场从“一体化”走向“阵营化割裂”。欧盟正在建立“高风险供应商”清单;美国正在构建“受管制设备”清单。两套体系虽然规则不同,但目标一致——将中国逆变器排除在本土市场之外。
全球光伏逆变器市场正在分裂为两个平行体系:一个是以中国内循环为主的体系,另一个是美欧主导的“非中国”高溢价体系。在这两个体系之间,切换成本极高——产品认证、数据合规、供应链追溯等要求使得企业难以同时兼顾两边。
03
中国企业的破局之道
今年以来,随着海外政策的变动,光伏逆变器企业的经营情况备受关注。从艾罗能源由盈转亏到某逆变器企业为开拓澳大利亚市场的商业丑闻,再到今年上半年股市逆变器赛道的波动,无不说明行业、市场陷入群体性焦虑。
站在光伏企业的角度,面对不可预知的禁令等黑天鹅事件,破局答案不在恐慌中,而在于:在承认现实的前提下,做自己能做的事情——做好合规,做实在地化,保住技术优势、品牌价值和产业链基础,等待时局变化。
短期而言,面对禁令,头部企业保持了冷静。2026年8月8日,阳光电源在互动平台回应称,“公司目前初步判断,FCC政策主要限制新产品认证,不影响已获认证产品的销售,公司目前在美销售的光伏逆变器、储能系统不受影响”。
企业开拓市场是正常的商业行文,也应该符合当地的商业规则与律法。仍和急切与投机取巧的行为不仅于事无补,反而落人口实,给企业带来负面影响。
中期来看,在地化经营与海外产能布局显得尤为重要。这方面,龙头企业已经在布局之中。包括阳光电源、特变电工、上能电气、锦浪科技、德业股份、固德威等均在海外设有产能获驻地机构。
但必须清醒地认识到,海外建厂的核心逻辑是通过在目标市场或第三方国家建立生产能力,使产品不再被认定为“外国生产”。这条路的前提是:海外工厂必须真正实现本地化运营,包括本地化管理团队、本地化供应链和本地化合规体系。真正的在地化,不是简单地把组装线搬出去,而是让企业成为一个“在当地被接受”的实体——这比建一座工厂复杂得多,也比建一座工厂重要得多。
从长期来看,中国逆变器企业最应该做的事情,就是保持自己的核心竞争力,即技术、供应链以及品牌的优势。
中国逆变器产业二十年积累的技术体系——从拓扑结构设计、功率器件应用、控制算法到系统集成——构成了短期内任何对手都无法复制的壁垒。
阳光电源、华为、锦浪、固德威、正泰等行业内耳熟能详的名字已经成为全球市场的无形资产,即使短期内某些市场无法进入,品牌影响力的存续本身就是一种战略威慑——当欧美发现“去中国化”的成本高到无法承受时,最先被重新考虑的,一定是那些技术最成熟、品牌最可靠的中国供应商。
此外,产业链优势不能丢。 中国占全球逆变器制造产能约80%,这不是一个数字,而是一个生态系统——从上游的功率半导体、磁性元件,到中游的整机制造,再到下游的全球销售和服务网络。这个生态系统是二十年时间加上数万亿产业投资构建的,不是任何行政命令能够在一夜之间摧毁的。
中国企业需要做的,是以足够的战略耐心保有这些优势,等待时局的变化。
欧美市场的“去中国化”政策能走多远?在电力成本持续上升的压力下,在能源转型的时间窗口约束下,行政命令能否长期对抗经济规律?
这些问题没有确定的答案,但确定的逻辑是:低成本、高效率的供应链,最终会战胜高成本、低效率的政治安排。海外市场的好转终究会到来,但什么时候回来,尚且没有答案——在此之前,中国企业要做的是确保自己还在牌桌上,还保有那个让对手不得不重新考虑的实力。
来源:光伏头条
国际太阳能光伏网声明:本文仅代表作者本人观点,与国际太阳能光伏网无关,文章内容仅供参考。凡注明“来源:国际太阳能光伏网”的所有作品,版权均属于国际太阳能光伏网,转载时请署名来源。
本网转载自合作媒体或其它网站的信息,登载此文出于传递更多信息之目的,并不意味着赞同其观点或证实其描述。如因作品内容、版权和其它问题请及时与本网联系。

中国贸易救济信息网 1天前
上能电气 2天前

光伏头条 2026-10-14
品联新能源 2026-09-28
华为数字能源 2026-09-22
 图片正在生成中...